Flytte billån - våre beste tips
Å flytte billån med sikkerhet er vanskelig fordi få banker vil overta et salgspant fra en annen bank. Vi forklarer hvordan du likevel kan lykkes med flyttingen.
Å flytte billån uten sikkerhet er enklere, ettersom det bare krever en vanlig refinansiering. Vi forklarer også hvordan du gjør dette.
Kort fortalt:
- Billån med pant kan i praksis bare flyttes til en håndfull banker med det som kalles transport av salgspantet.
- Billån uten pant, som forbrukslån, kan derimot flyttes fritt til en rekke banker med hjelp av en ordinær refinansiering.
Viktig – har du billån med eller uten pant?
Før du kan flytte billånet, må du finne ut hvilket lån du har:
- Billån med pant, hvor bilen er sikkerhet for lånet
- Billån uten pant, som regel et forbrukslån
Er du usikker, kan du sjekke bilens registreringsnummer i Løsøreregisteret. Har en bank tatt pant i bilen din, vil det vises som en heftelse i registeret, for eksempel et salgspant.
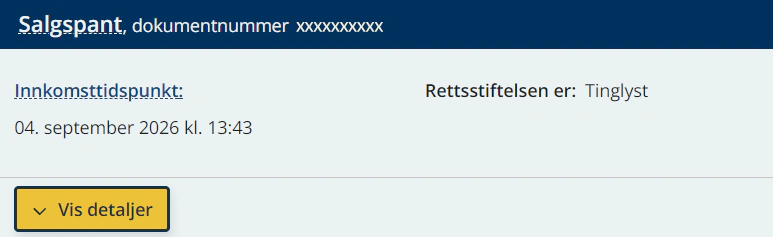
Skjermbilde fra Løsøreregisteret.
Har bilen din en heftelse, kan du gå videre til det neste avsnittet. Finnes det ikke heftelser, kan du hoppe til Flytt billån uten sikkerhet.
Flytt billån med pant – slik gjør du det
For å flytte et billån der bilen er sikkerhet for lånet, må du finne en bank som er villig til å overta salgspantet.
I 2026 er det bare disse bankene som gjør dette:
-
SpareBank 1
-
BN Bank
Slik flytter du for eksempel billånet ditt til SpareBank 1:
-
Søk om billån
Logg inn i nettbanken og fyll ut søknadsskjemaet for billån. Du må blant annet legge inn opplysninger om bilen din og billånet du har nå.
-
Banken vurderer søknaden
Når banken har mottatt søknaden, vurderer den om den ønsker å tilby deg lån og om den kan gi deg bedre betingelser.
-
Du mottar et lånetilbud
Hvis banken er villig til å overta lånet, får du et tilbud uten forpliktelser. Du er ikke nødt til å takke ja.
-
Banken tar hånd om det praktiske
Aksepterer du tilbudet, gjør banken det meste av jobben. Den betaler ut gjelden i den gamle banken og sørger for at salgspantet blir overført.
Dette er kravene for å flytte billånet
For å flytte et billån med sikkerhet til en ny bank, må du og lånet ditt oppfylle flere krav. Dette er for eksempel kravene fra BN Bank:
- Du må allerede være kunde i banken
- Låntakeren må være den samme personen
- Lånebeløp, innfrielsesdato og pant kan ikke endres
- Salgspantet kan ikke være eldre enn 4 år
Hvorfor er det vanskelig å flytte billån med pant?
Når du tar opp et billån med sikkerhet, tar banken salgspant i bilen.
Salgspantet er bankens sikkerhet for lånet. Betaler du ikke tilbake lånet, kan banken kreve at bilen selges med tvang for å få tilbake pengene.
- Salgspantet opprettes når du kjøper bilen: Ifølge panteloven kan det bare opprettes salgspant når du kjøper bilen – og før du formelt overtar den.
- Ikke mulig med nytt salgspant: En annen bank kan ikke spasere inn i Løsøreregisteret senere og opprette et nytt salgspant i en bil du allerede eier og kjører rundt i.
Juridisk sett er det likevel ingenting i veien for å flytte lånet; løsningen er å transportere salgspantet. I praksis betyr det at den nye banken overtar det opprinnelige salgspantet fra den gamle banken din.
Så hvorfor sier de fleste banker nei til å gjøre dette?
Kort sagt: det er for mye bryderi.
- Ingen automatikk: Å transportere salgspant krever manuell saksbehandling. Bekreftelser må sendes frem og tilbake mellom bankene, og papirer må sendes manuelt til Løsøreregisteret.
- Koster for mye: Et billån er gjerne ikke større enn noen hundre tusen kroner og nedbetales over få år. Mange banker mener det koster for mye å sette saksbehandlere til å transportere salgspant i forhold til inntektene på billån.
- Ikke uten risiko: En bil faller raskt i verdi. Er bilen noen år gammel, eller du skylder mer enn bilen er verdt (negativ egenkapital), vil ingen bank overta salgspantet og lånet uansett.
Alternativer til å flytte billån med pant
Hvis du har billån med pant som du ikke får flyttet, kan du vurdere disse alternativene:
Bak billånet inn i boliglånet
Forhandle med banken
Flytt billån uten sikkerhet – slik gjør du det
Det er lettere å flytte et billån uten sikkerhet, som et forbrukslån. Alt som kreves er en refinansiering av lånet.
Vi anbefaler at du bruker en lånemegler til dette. Det øker muligheten for at du får en lavere rente på det nye lånet.
Slik gjør du det:
-
Åpne meglerens nettside
Velg en av lånemeglerne på nettsidene våre og besøk dem på nettet. Finn søknadsskjemaet for lån.
-
Fyll ut søknadsskjemaet
Velg refinansiering når du fyller ut søknadsskjemaet. Oppgi andre opplysninger, slik som ønsket lånebeløp, hvor stor gjelden er og hvor mye du tjener.
-
Send inn søknaden
Sjekk at alle opplysningene stemmer før du sender inn søknaden for å unngå forsinkelser i behandlingen.
-
Vent på svar
Megleren videresender søknaden din til en rekke banker. De sjekker kredittverdigheten din før de eventuelt gir deg hvert sitt lånetilbud.
-
Sammenlign tilbudene
Megleren kan hjelpe deg med å sammenligne lånetilbudene du har mottatt, slik at du kan velge lånet med lavest rente og de beste vilkårene.
-
Signer lånepapirene
Før lånet utbetales, må du signere lånepapirene. Dette kan du gjøre med BankID.
-
Pengene utbetales
Valgte du refinansiering i søknadsskjemaet, utbetales pengene direkte til banken du vil flytte lånet fra. Du slipper å gjøre noe som helst.
Den største fordelen med å flytte billån
Den største fordelen med å flytte billån er at du får lavere lånekostnader så lenge dette er forutsetningene:
-
Du får lavere rente i banken du flytter til
-
Du lar være å forlenge løpetiden i den nye banken
Merk: Å forlenge løpetiden gir deg et lavere terminbeløp å betale hver måned, men den totale rentekostnaden øker fordi du bruker lenger tid på tilbakebetalingen.
Så mye kan du spare
Tabellen under viser hvor mye du kan spare på å flytte et billån uten sikkerhet med 5 års nedbetalingstid:
| Lånebeløp: | 100 000 kr | 200 000 kr | 300 000 kr |
|---|---|---|---|
| Lånekostnad 15 % rente: | ca. 140 000 kr | ca. 280 000 kr | ca. 419 000 kr |
| Lånekostnad 11 % rente: | ca. 129 000 kr | ca. 258 000 kr | ca. 387 000 kr |
| Du sparer: | 11 000 kr | 22 000 kr | 32 000 kr |
Også terminbeløpene hver måned blir lavere:
| Lånebeløp: | 100 000 kr | 200 000 kr | 300 000 kr |
|---|---|---|---|
| Terminbeløp 15 % rente: | ca. 2 350 kr | ca. 4 650 kr | ca. 6 980 kr |
| Terminbeløp 11 % rente: | ca. 2 150 kr | ca. 4 300 kr | ca. 6 450 kr |
| Du sparer: | 200 kr | 350 kr | 530 kr |
FAQ
Er det like lett å flytte et billån som et boliglån?
Nei. Boliglån kan flyttes enkelt med noen tastetrykk, mens et billån med sikkerhet krever manuell overføring av salgspantet mellom bankene. Derfor tilbyr bare et fåtall banker dette.

Hvorfor kan ikke en annen bank ta nytt pant i bilen min?
Panteloven sier at et salgspant bare kan opprettes i forbindelse med bilkjøpet. En annen bank kan ikke opprette et nytt pant i en bil du allerede eier.
Er det like vanskelig å flytte billån uten pant?
Nei, det er mye enklere. Billån uten pant er normalt et forbrukslån, og det kan flyttes til en annen bank uten papirarbeid knyttet til bilen.
Kan jeg flytte et billån som er større enn bilens verdi?
Nei, som regel ikke hvis bilen er sikkerhet for lånet. Årsaken er at salgspantet ikke dekker hele gjelden. For lån uten sikkerhet spiller bilens verdi derimot ingen rolle, og du kan flytte lånet hvis du vil.
Hvor kan jeg sjekke om det er registrert pant på bilen min?
Du kan søke på bilens registreringsnummer i Løsøreregisteret på nettsidene til Brønnøysundregistrene.
Hva kan jeg gjøre hvis ingen bank vil overta billånet mitt?
Sjekk hva billånsrenten er hos andre banker. Kontakt deretter banken din og spør om de kan matche renten som andre banker tilbyr. Du kan også vurdere å ta billånet inn i boliglånet.

Bengt har over 15 års erfaring med privatøkonomi og forbrukerjournalistikk. Han har skrevet om lån, kreditt, renter og sparing siden tidlig på 2010-tallet – og for Compary siden 2021.